SILAHKAN KLIK LINK BERIKUT INI
Rabu, 06 September 2023

Rabu, 02 Agustus 2023
Rabu, 22 Februari 2023
Rabu, 16 November 2022
MYOB PT Angkasa
Praktik Input Bukti Transaksi PT Angkasa
silahkan download
https://drive.google.com/file/d/1LK74gLqF3xKWDlN20mm3uBzG4HNa5l2e/view?usp=share_link
Kamis, 27 Oktober 2022
MYOB SALON CANTIK
Silahkan download link tersebut
https://drive.google.com/file/d/1vFH0N1jodwsxun6KFqXs2dnBt2q8p9vw/view?usp=sharing
Rabu, 05 Oktober 2022
TUGAS MENGENTRY BUKTI TRANSAKSI PD SUBUR
Silahkan download file data awal PD Subur berikut ini.
https://drive.google.com/file/d/1ctMWB9Eab3PQL3HhZK_FRXRU-Ms2Bj5g/view?usp=sharing
Jumat, 09 September 2022
DOWNLOAD APLIKASI MYOB V 18 PLUS
Silahkan download aplikasi MYOB V 18 plus dibawah ini.
https://drive.google.com/file/d/1T-6c6McwOYbo7QLV9_6cmhAsUmYz5l0a/view?usp=sharing
Rabu, 07 September 2022
TUGAS MYOB PERUSAHAAN DAGANG UD BUANA
TUGAS MYOB PERUSAHAAN DAGANG UD BUANA
Berikut ini file MYOB UD Buana. Silahkan didownload dan dibuka.
https://drive.google.com/file/d/1jR4mqiaY1ylgcxGEVcmq8vKZqz8HKMmf/view?usp=sharing
Kemudian lanjutkan file tersebut dengan menginput bukti transaksi UD Buana.
TUTORIAL MYOB PERUSAHAAN DAGANG UD BUANA
TUTORIAL MYOB PERUSAHAAN DAGANG UD BUANA
1. Membuat Setup Data Awal Perusahaan
2. Membuat Daftar Akun
3. Membuat Saldo Awal Akun
4. Membuat Penyesuaian Tax Code dan Linked Account
5. Membuat Daftar Customer dan Supplier
6. Membuat Saldo Awal Piutang dan Utang
7. Membuat Daftar Persediaan
8. Membuat Saldo Awal Persediaan
9. Menginput Bukti Transaksi
Rabu, 28 Juli 2021
CONTOH SOAL REKONSILIASI BANK
CONTOH SOAL 1
PT Sari Agro mempunyai catatan atas saldo kasnya di Bank BNI pada tanggal 31 Desember 2019 sebesar Rp. 205.020.000. Menurut rekening koran yang diterima perusahaan saldo kas PT. Sari Agro adalah Rp. 221.900.000. Berdasarkan hasil pemeriksaan atas catatan PT Sari Agro dan rekening koran bank BNI untuk bulan Desember 2019, menunjukkan pos pos rekonsiliasi sebagai berikut:
1 Setoran sebesar Rp. 36.800.000,- yang diposkan tanggal 30 Desember 2006 belum tampak dalam rekening koran
2 Cek cek yang ditulis bulan Nopember tetapi belum dibebankan ke rekening koran bulan Desember 2006 adalah
Cek No. 7777 Rp. 1.500.000,-
Cek No. 7778 Rp. 48.200.000,-
Cek No. 7780 Rp. 310.000,-
3 PT Sari Agro belum mencatat bunga Rp. 6.000.000,- yang ditagih oleh bank pada tanggal 20 Nopember atas obligasi PT Telkom oleh bank BNI
4 Beban jasa bank sebesar Rp. 180.000,- belum dicatat oleh perusahaan
5 Salah satu cek PT. Antariksa sebesar Rp. 200.000.000 dikembalikan karena kosong. Bank memperlakukan cek kosong ini sebagai pengeluaran
6 PT Sari Agro mencatat bahwa cek dengan nomor 7733 yang berjumlah Rp. 1.310.000,- yang ditulis bulan Dessember 2006 untuk pembayaran sebuah utang dagang, dicatat secara tidak benar dalam
bukunya sebagai Rp. 3.110.000
7 Cek untuk PT Sari Agribisnis sejumlah Rp. 1.750.000,- disertakan pada rekening koran telah dibebankan tidak benar ke PT Sari Agro
Diminta
1. Buatlah rekonsiliasi bank per tanggal 31 Desember 2006!
2. Buatlah jurnal penyesuaian yang diperlukan!
JAWABAN:

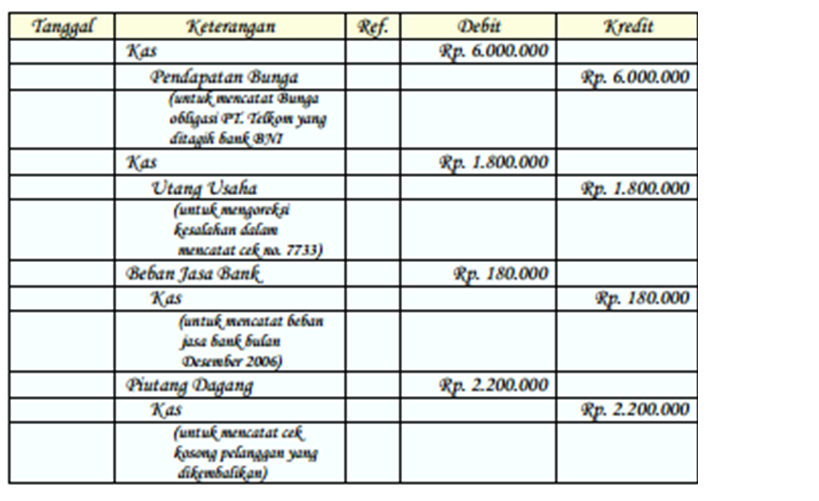
CONTOH SOAL 2
Berikut ini informasi untuk penyusunan rekonsiliasi bank PT YZ tanggal 30 April 2016.
Saldo kas menurut catatan perusahaan sebesar Rp 1.974.400,00.
Saldo kas menurut rekening koran bank sebesar Rp 2.184.200,00.
a. Cek yang masih dalam peredaran sampai 30 April 2016 adalah: Nomor 357 sebesar Rp 15.300,00, Nomor 364 sebesar Rp 192.800,00, dan Nomor 369 sebesar Rp 451.600,00.
b. Setoran sebesar Rp 510.000,00 belum nampak pada rekening koran bank.
c. Bank membebani rekening giro perusahaan dengan biaya administrasi bank Rp 11.200,00. Transaksi tersebut baru diketahui tanggal 30 April 2016.
d. Cek yang ditarik untuk CV WER sebesar Rp 831.200,00 salah dicatat oleh bagian pembukuan perusahaan sebesar Rp 813.200,00.
e. Tanggal 29 April 2016, terdapat seorang customer yang meminta kembali cek yang telah dibayarkan kepada perusahaan pada tanggal 28 April 2016. Cek sebesar Rp 77.700,00 ini telah disetorkan ke bank dan dicatat pada 28 April. (diperlakukan seperti cek kosong)
f. Bank telah menagihkan piutang wesel perusahaan sebesar Rp 175.000,00. Transaksi baru diketahui 30 April 2016.
g. Rekening Koran bank menunjukkan pengurangan sebesar Rp 88.800,00 untuk cek nomor 360 yang seharusnya bernilai Rp 80.800,00.
Diminta
1. Buatlah rekonsiliasi bank per tanggal 30 April 2016!
2. Buatlah jurnal penyesuaian yang diperlukan!
JAWABAN

Selasa, 20 Juli 2021
SETUP DATA AWAL PERUSAHAAN DAGANG PADA APLIKASI MYOB
Setup data awal perusahaan merupakan pengisian identitas perusahaan.
Langkah-langkah yang dilakukan untuk membuat data perusahaan baru menggunakan aplikasi MYOB adalah sebagai beriku:
1. Buka aplikasi MYOB dengan double klik icon aplikasi MYOB.
2. Klik Creat a new company file.
3. Klik next pada jendela New Company File Assistant.
4. Isi identitas perusahaan pada menu Company Information. Kemudian klik next.
5. Isi data tahun pembukuan pada menu Accounting Information. Kemudian klik next.
6. Setelah dikonfirmasi kebenaran informasi akuntansi yang sudah diisi klik next.
7. Pada Account List ada 3 pilihan, yaitu:
· “I would like to start with...”. Pilihan ini digunakan apabila ingin mengggunakan akun-akun yang sudah tersedia di aplikasi MYOB.
· “I Would like to import...”. pilihan ini digunakan apabila mengimpor data akun-akun yang sudah dibuat tai dalam format lain seperti format file text (notepad) atau format file excel.
· “I would like to build my own...”. pilihan ini bila apabila ingin membuat daftar akun sendiri.
8. Setelah memilih, kemudian next.
9. Pada menu Company file, sesuaikan akan menyimpan file di tempat yang aman. Kemudian next.
10. Pada jendela conclusion, pilih opsi Command Centre untuk memulai aplikasi MYOB
Selasa, 06 Juli 2021
Tutorial MYOB Perusahaan Jasa Salon Cantik
Tutorial MYOB Perusahaan JasaSalon Cantik
3. Menginput saldo awal neraca salon indah
4. Membuat daftar customer & supplier beserta saldo awal piutang & utang
5. Menginput bukti transaksi
6. Menginput transaksi penyesuaian
1. Setup Data Awal Perusahaan salon cantik
2. Membuat daftar akun salon indah
4. Membuat daftar customer & supplier beserta saldo awal piutang & utang
5. Menginput bukti transaksi
6. Menginput transaksi penyesuaian
7. Back up file myob salon indah
CONTOH JURNAL PENYESUAIAN PERUSAHAAN JASA SALON INDAH
CONTOH JURNAL PENYESUAIAN PERUSAHAAN JASA SALON INDAH
Berikut adalah soal untuk data penyesuaian perusahaan jasa Salon Indah.


dari neraca saldo yang dimiliki dan data penyesuaian tersebut, maka jurnal penyesuaian untuk Salon Indah adalah sebagai berikut:

Sabtu, 17 April 2021
JURNAL PENYESUAIAN PERUSAHAAN JASA
JURNAL PENYESUAIAN PERUSAHAAN JASA


Ayat jurnal penyesuaian (adjusting journal entry) adalah
ayat jurnal yang dibuat untuk menyesuaikan saldo-saldo rekening yang ada di
neraca saldo menjadi saldo yang “sebenarnya” sampai dengan akhir periode
akuntansi.
Pada umumnya ada
2 penyebab suatu transaksi memerlukan penyesuaian yaitu:
ü Keadaan di mana suatu transaksi sudah terjadi
tetapi informasi tersebut belum dicatat dalam perkiraan yang bersangkutan.
ü Transaksi yang sudah dicatat dalam
perkiraan yang bersangkutan tetapi saldo perkiraan masih harus disesuaikan agar
dapat disajikan dalam jumlah yang benar.
Akun-akun yang memerlukan
penyesuaian
ü Beban dibayar dimuka (Prepaid Expense)
ü Pendapatan diterima dimuka (Unearned Revenue)
ü Piutang Pendapatan (Accrued Revenue)
ü Beban masih harus dibayar (Accrued Expense)
ü Penyusutan Aktiva Tetap (Depreciation)
ü Kerugian piutang (Bad Debt Expense)
ü Biaya pemakaian perlengkaan (Use of Equipment Costs)
1. Biaya dibayar di muka
Membayar premi asuransi (Insurance Expense)
Rp1.200.000 untuk periode 2 Februari 2019 s/d 2 Februari 2020. Maka pada saat
ayat jurnal penyesuaian dibuat pada bulan Desember, premi yang dibayarkan baru
sebesar (1.200.000 : 12 bulan )= Rp100.000/bulan x 10 bulan (sampai Desember)
maka diperoleh angka Rp1.000.000. Ada 2 metode penyelesaiannya yaitu :
Dicatat sebagai persekot biaya atau pendekatan
neraca
Jurnal tgl 2/2/2019 (pada saat membayar asuransi) :
|
Debit |
Kredit |
|
|
Asuransi Dibayar di muka |
Rp1.200.000 |
– |
|
Kas |
– |
Rp1.200.000 |
AJP (31/12/2019) sebagai berikut
|
Debit |
Kredit |
|
|
Biaya asuransi |
Rp1.000.000 |
– |
|
Asuransi dibayar di muka |
– |
Rp 1.000.000 |
Dicatat sebagai biaya atau pendekatan laba rugi)
Jurnal tgl 2/2/2019 (Pada saat pembayaran
asuransi):
|
Debit |
Kredit |
|
|
Biaya asuransi |
Rp1.200.000 |
– |
|
Kas |
– |
Rp1.200.000 |
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Asuransi dibayar dimuka |
Rp200.000 |
– |
|
Biaya asuransi |
– |
Rp200.000 |
2. Pendapatan diterima di muka
Menerima pendapatan sewa untuk 2 tahun Rp3.000.000
diterima tgl 30 Juni 2019. Perhitungan biaya sewa yang sudah terpakai sampai
bulan Desember 2019 adalah terhitung 6 bulan. Maka perhitungannya adalah
Rp3.000.000 : 24 bulan = Rp125.000 x 6 bulan = Rp750.000. Ada 2 metode
penyelesaiannya yaitu:
Dicatat sebagai utang pendapatan atau pendekatan
neraca
Jurnal tgl 30 juni 2019 (pada saat menerima uang
sewa)
|
Debit |
Kredit |
|
|
Kas |
Rp3.000.000 |
– |
|
Sewa diterima dimuka |
– |
Rp3.000.000 |
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Sewa diterima dimuka |
Rp750.000 |
– |
|
Pendapatan sewa |
– |
Rp750.000 |
Dicatat sebagai pendapatan atau pendekatan laba
rugi
Jurnal tgl 30 juni 2019 (pada saat menerima uang
sewa)
|
Debit |
Kredit |
|
|
Kas |
Rp3.000.000 |
– |
|
Pendapatan sewa |
– |
Rp3.000.000 |
AJP (31/12/2019)
|
Debet |
Kredit |
|
|
Pendapatan sewa |
Rp2.250.000 |
– |
|
Sewa diterima dimuka |
– |
Rp2.250.000 |
3. Biaya yang masih harus dibayar
Masih harus dibayar gaji pegawai bulan Desember
Rp300.000
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Biaya gaji |
Rp300.000 |
– |
|
Utang gaji |
– |
Rp300.000 |
4. Pendapatan yang masih harus diterima
Masih harus diterima pendapatan bunga untuk 2 bulan
@Rp120.000
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Piutang bunga |
Rp240.000 |
– |
|
Pendapatan bunga |
– |
Rp240.000 |
5. Penyusutan aktiva tetap
Kendaraan dengan harga perolehan Rp70.000.000
disusutkan sebesar 10% per tahun
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Biaya penyusutan kendaraan |
Rp7.000.000 |
– |
|
Akumulasi penyusutan kendaraan |
– |
Rp7.000.000 |
6. Kerugian piutang
Saldo piutang perusahaan Rp1.000.000 diperkirakan
10% tidak bisa ditagih
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Kerugian piutang |
Rp 100.000 |
– |
|
Cadangan kerugian piutang |
– |
Rp 100.000 |
7. Biaya pemakaian perlengkapan
Saldo perlengkapan awal tahun sebesar Rp1.000.000
ternyata pada akhir tahun saldo perlengkapan tinggal Rp800.000
AJP (31/12/2019)
|
Debit |
Kredit |
|
|
Biaya pemakaian perlengkapan |
Rp200.000 |
– |
|
Cadangan perlengkapan |
– |
Rp200.000 |
NERACA SALDO PERUSAHAAN JASA SALON INDAH
NERACA SALDO PERUSAHAAN JASA SALON INDAH
Neraca saldo adalah
neraca yang digunakan untuk memeriksa kesamaan saldo di sisi debit dan kredit.
Kesamaan ini harus dibuktikan paling tidak pada akhir periode akuntansi.
Neraca saldo tidak memberikan bukti lengkap atas keakuratan buku besar. Neraca saldo hanya menunjukkan kesamaan jumlah sisi debit dan sisi kredit.
- Neraca Saldo yang Belum
Disesuaikan (Unadjusted Trial Balance)
- Neraca Saldo setelah
Penyesuaian (Adjusted Trial Balance)
- Neraca Saldo Penutup (Post
Closing Trial Balance)
Neraca saldo yang belum disesuaikan adalah daftar saldo yang dibuat setelah semua transaksi diposting ke buku besar. Saldo-saldo akun di buku besar tersebut selanjutnya dipindahkan ke daftar saldo.
Untuk lebih rinci penjelasan materi ini kalian bisa melihat video ini sebelum lanjut membaca materinya.


Nah dari buku besar tersebut, neraca saldo untuk Salon Indah yaitu sebagai berikut:

CONTOH BUKU BESAR PERUSAHAAN JASA SALON CANTIK
CONTOH BUKU BESAR PERUSAHAAN JASA SALON CANTIK
Membuat buku besar perusahaan jasa salon cantik ini merupakan hasil posting dari jurnal umum salon cantik dan saldo awal yang bersumber dari neraca saldo bulan sebelumnya.
Jadi sebelum membuat buku besar, harus ada jurnal umum dan neraca saldo bulan sebelumnya.
Adapun neraca saldo sebelumnya adalah sebagai berikut:


Nah jurnal umum salon indah yang di posting ke dalam buku besar adalah hasil rekapitulasi jurnalnya. Sehingga buku besar untuk salon indah ini adalah sebagai berikut:


BUKU BESAR PERUSAHAAN JASA

Pengertian Buku Besar
Buku besar merupakan buku yang berisi kumpulan akun-akun neraca dan akun-akun laba rugi.
Posting adalah pemindahan informasi akuntansi dari jurnal ke buku besar.
Pemberian nomor akun dapat dilakukan dengan didasarkan pada pengelompokan akun dalam lima kelompok yaitu kelompok aset, kewajiban, ekuitas, pendapatan dan beban.
Tujuan Buku
Besar
2.
Menjumlahkan
dan atau mengurangi akun sesuai dengan history transaksi.
3.
Memvalidasi
jumlah akun atau rekening.
4.
Memberikan
informasi mengenai rekam jejak atau history dari suatu akun.
5.
Menghasilkan
laporan keuangan yang bisa dipercaya dan juga tepat waktu untuk setiap periode.
Fungsi Buku
Besar
1.
Alat
yang dapat digunakan untuk meringkas data setiap transaksi yang sudah dicatat
dalam jurnal, baik jurnal umum atau pun jurnal khusus.
2.
Alat
yang digunakan untuk menggolongkan data keuangan.
3.
Alat
yang digunakan untuk mengetahui jumlah atau kondisi dari suatu akun yang
sesungguhnya, apakah terdapat perbedaan atau tidak.
4.
Alat
yang dapat digunakan untuk memantau history dari suatu akun.
5.
Dapat
digunakan sebagai dasar penggolongan transaksi yang ada atau sudah dicatat
dalam jurnal.
6. Sebagai salah satu tahapan atau bahan yang
dipakai dalam proses penyusunan laporan keuangan.
Bentuk Buku Besar
1.
Bentuk
Skontro/Horizontal/Bentuk T
|
Nama Akun: |
No Akun. |
|
Debet |
Kredit |
|
|
|
2. Bentuk Stafel/Vertikal/Bentuk 3
Kolom
|
NAMA AKUN |
No. Akun |
||||
|
TANGGAL |
NAMA AKUN |
REF |
DEBET |
KREDIT |
SALDO |
|
|
|
|
|
|
|
3. Bentuk 2 Kolom
|
Nama Akun |
No. Akun |
||||||
|
Tgl |
Keterangan |
Ref |
Debet |
Tgl |
Keterangan |
Ref |
Kredit |
|
|
|
|
|
|
|
|
|
4. Bentuk 4 Kolom
|
Nama Akun |
No. Akun |
|||||
|
Tanggal |
Keterangan |
Ref |
Debet |
Kredit |
Saldo |
|
|
Debet |
Kredit |
|||||
|
|
|
|
|
|
|
|
Langganan:
Postingan (Atom)